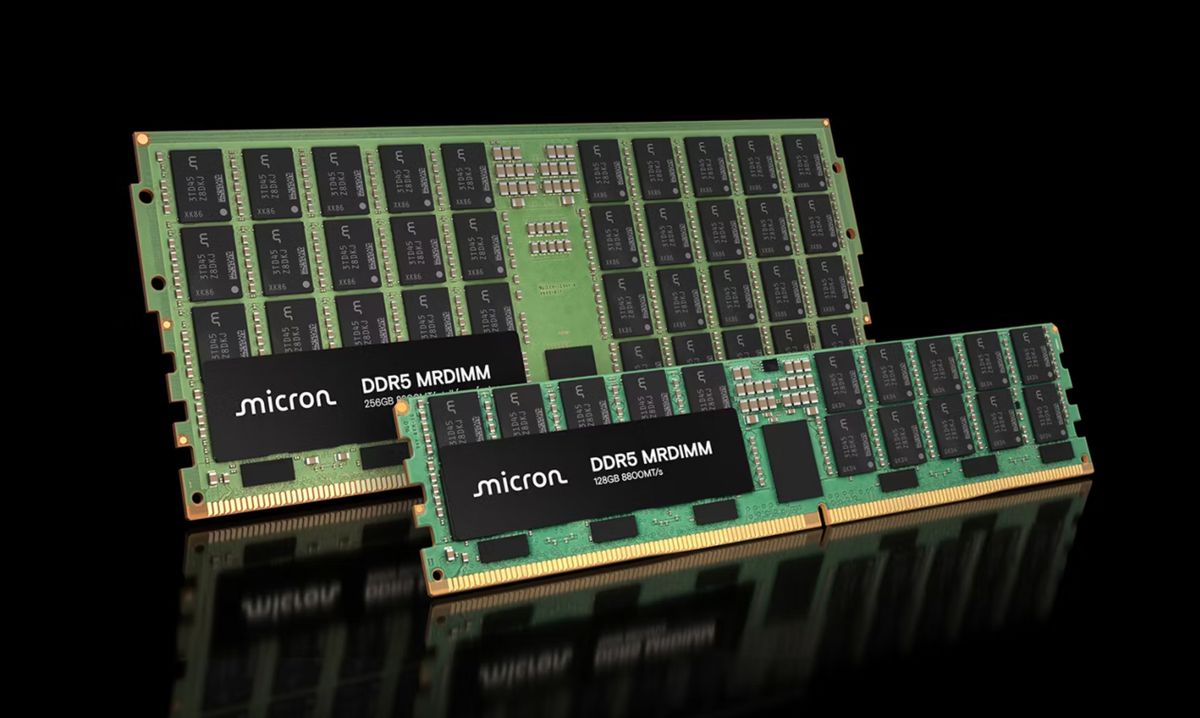
Desde la pandemia de COVID-19, el mercado de memoria RAM ha sufrido altibajos./Foto: TechRadar
La memoria RAM es un componente esencial no solo en ordenadores, sino también en otros dispositivos como los celulares o las consolas de videojuegos. Por una combinación de factores, su precio se ha disparado en el mercado a medida que el consumidor enfrenta menor disponibilidad de este producto.
Desde 2020, la cadena de suministro se ha visto interrumpida. El efecto dominó ha sido tal que un kit convencional de 32 GB DDR5, que costaba entre cien y 200 dólares en octubre de 2025, pasó a valer unos 350 dólares en 2026, según el sitio web Tom´s Hardware, especializado en informática y tecnología.
¿Por qué? La inteligencia artificial no solo encareció las tarjetas gráficas, sino que también se está quedando con la memoria del mundo.
De la pandemia al boom de la IA
La crisis actual de la memoria RAM no es la primera que enfrenta este tipo de componentes. Durante la pandemia de COVID-19, hubo un periodo de escasez producto del aumento de la demanda de dispositivos electrónicos, las restricciones de transporte y las medidas de distanciamiento social.
Superada la etapa de confinamiento, se produjo una caída de precios, debido a la saturación del mercado. Pero en 2024 comenzaron a estabilizarse, para luego volver a subir exponencialmente. En el cuarto trimestre de 2025 los precios al contado de la DRAM casi triplicaban los del año anterior, y el crecimiento interanual de estos se aceleró desde un nivel prácticamente plano a principios de 2025 hasta un aumento del 187 por ciento en septiembre, según un análisis de Bacloud.
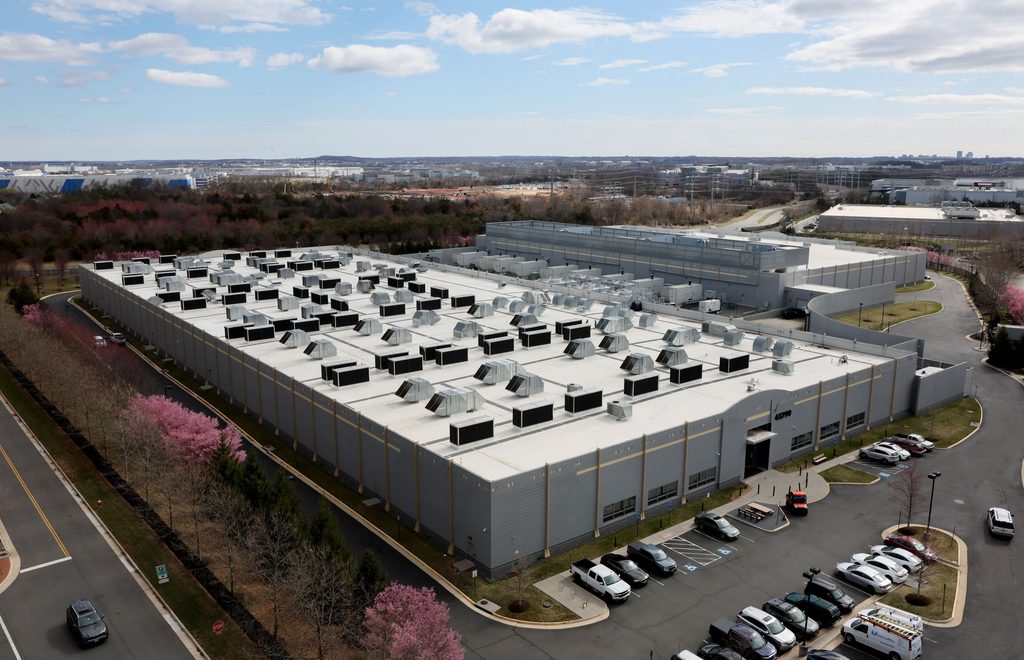
Uno de los principales factores de la situación del mercado de DRAM en este momento se encuentra en la inteligencia artificial. Los centros de datos tienen una alta demanda de este componente, lo que ha llevado a los fabricantes a reorientar sus producciones para satisfacer las necesidades de las empresas desarrolladoras de IA.
En concreto, las fábricas han comenzado a producir con mayor volumen las memorias de alto ancho de banda (HBM, por sus siglas en inglés), diseñadas para mover enormes cantidades de información a gran velocidad.
Las HBM no son el único tipo de memoria RAM existente: también se encuentran las DDR4 y DDR5 (utilizadas en ordenadores) y las LPDDR, presentes en dispositivos móviles, tabletas y laptops. Gran parte de la memoria utilizada en esos equipos se basa actualmente en tecnología DRAM.
Un componente fundamental en su fabricación son las obleas de silicio, superficies sobre las que se construyen los circuitos integrados. No todos los tipos de memoria requieren la misma capacidad de fabricación. Por ejemplo, la HBM requiere una capacidad de oblea considerablemente mayor por cada bit producido que la DRAM convencional. En consecuencia, su fabricación puede reducir la capacidad de producción disponible para otros tipos de memoria.
Las grandes empresas de la inteligencia artificial se han movido rápido y han asegurado existencias de memoria DRAM a través de contratos a largo plazo. Por ejemplo, en octubre de 2025, OpenAI anunció una alianza con Samsung Electronics y SK Hynix, dos grandes productores, para asegurar el suministro necesario del Proyecto Stargate. Un reporte de Tom´s Hardware indica que la iniciativa consumiría hasta el 40 % de la producción mundial de DRAM.
Los aceleradores de NVIDIA utilizados en centros de datos de IA requieren no solo mayores cantidades de memoria, sino también un número creciente de chips de DRAM de alto ancho de banda, los HBM. Es decir, no solo son los centros de datos los que generan solicitudes; sino los componentes necesarios para que los mismos funcionen.
La RAM no es el único tipo de memoria que sufre el impacto de cumplir las demandas de la inteligencia artificial. Las memorias NAND, utilizadas en unidades de estado sólido (SSD), USB y celulares; también son requeridas por las empresas de IA. Es un tipo de memoria de almacenamiento permanente que, a diferencia de la RAM, conserva los datos, incluso, cuando el dispositivo se apaga.
La presión sobre el almacenamiento empresarial tampoco se limita a la NAND. Los fabricantes de discos duros tradicionales han enfrentado una elevada demanda procedente de centros de datos, hasta el punto de que parte de la producción futura de unidades HDD ya está comprometida con clientes empresariales.
Ambas estrategias de productores de las memorias han causado que el sector no empresarial se vea incapaz de acceder a dispositivos que usan estos chips a los precios de antes. Los fabricantes obtienen mayores ingresos y márgenes en determinados productos destinados a centros de datos e inteligencia artificial, lo que ha incentivado una reasignación de capacidad hacia esas tecnologías.
De hecho, un análisis de McKinsey, de 2024, proyectó que la demanda global de capacidad para inteligencia artificial de los centros de procesamiento de datos crecería aproximadamente un 33 por ciento anual hasta 2030, y que las cargas de trabajo de IA consumirían aproximadamente el 70 % de la capacidad total de los centros de datos para fines de la década.
Ganadores y perdedores
Los fabricantes han visto en la inteligencia artificial una vía de salida más rentable para sus producciones. Han acelerado la producción de memorias de alto ancho de banda y capacidad para abastecer los centros de datos de la IA, una estrategia que restringe la oferta de componentes de uso general.
Samsung, SK Hynix y Micron, que concentran cerca del 90 % del mercado de DRAM, han reducido la fabricación de las generaciones anteriores de DDR y LPDDR, emitido notificaciones de fin de vida y enfocado sus recursos en las tecnologías más rentables. En junio, las tres empresas fueron demandadas en Estados Unidos, alegando que estas empresas conspiraron para fijar los precios y el suministro de productos DDR3 y DDR4, lo que ha resultado en mayores costos.
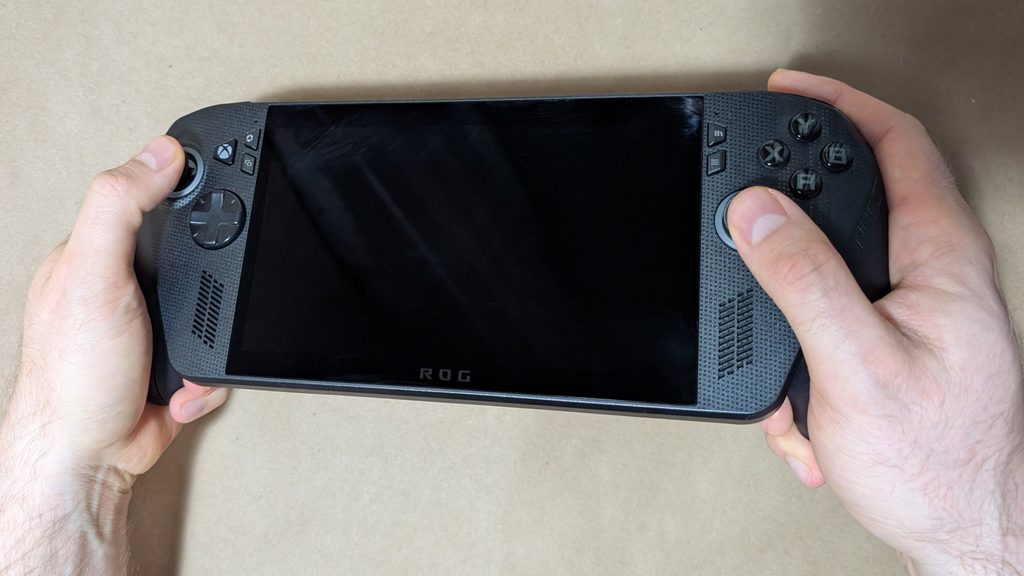
Las memorias RAM son un componente deseado no solo por las grandes empresas tecnológicas, sino por casi todos los fabricantes de dispositivos electrónicos de consumo. La crisis ha tenido un impacto profundo en esa industria, con afectaciones en precios, disponibilidad, especificaciones técnicas e, incluso, retrasos de lanzamiento en algunas consolas de videojuegos.
Los precios de las computadoras han sufrido la mayor afectación. La firma consultora Gartner proyectó un aumento de precios del 17 por ciento y una reducción del 10,4 de envíos globales de PC en 2026, en comparación con el año anterior. En el caso de los celulares, estima una caída de envíos de 8,4 por ciento y un aumento del 13 por ciento en los precios.
El sector de las consolas de videojuegos no ha escapado a la crisis. TrendForce reportó que los envíos de consolas podrían disminuir un 4,4 por ciento en 2026. Sony ya ha subido en dos ocasiones el precio de PlayStation 5, con el aumento vinculado al encarecimiento de los chips de memoria y otros componentes.
La empresa japonesa está considerando, además, retrasar el lanzamiento de su próxima consola hasta 2028 o 2029, según Bloomberg. Nintendo también elevó el precio de Switch 2 en Estados Unidos a partir de septiembre de 2026, en respuesta a cambios en las condiciones del mercado, en un contexto de encarecimiento global de los componentes tecnológicos.
Para el consumidor promedio, las implicaciones de la escasez de memoria se sienten en una inflación del costo en dispositivos electrónicos comunes. En muchos casos, los fabricantes trasladan los costos de producción en la forma de precios elevados. “El índice de precios del consumidor para software y accesorios y el Índice de Precios del Productor para dispositivos de almacenamiento han subido un 23 por ciento desde finales de 2024”, dijo Abiel Reinhart, un economista en J.P. Morgan.
Sin soluciones a corto plazo
Las previsiones sobre la duración de la crisis de memoria global coinciden en que no se espera una normalización rápida. La firma Gartner estima que la escasez de DRAM y memoria NAND podría prolongarse hasta la segunda mitad de 2027.
Los análisis de la consultora internacional TrendForce indican que el crecimiento de la capacidad de producción seguirá por detrás de la demanda impulsada por los centros de datos y la inteligencia artificial, mientras una parte cada vez mayor de la capacidad de fabricación se destina a HBM y a otras memorias avanzadas.
No obstante, algunas previsiones financieras sitúan el comienzo de un alivio más significativo alrededor de 2028, cuando podrían empezar a sentirse con mayor fuerza las nuevas inversiones y ampliaciones de capacidad. Esto no significa necesariamente que los precios regresen a los niveles anteriores, sino que la brecha entre la oferta y la demanda podría comenzar a reducirse.
Del lado de los fabricantes, Kwak Noh-jung, director ejecutivo de SK Hynix, afirmó que 2027 podría ser “el peor año de la historia de la industria desde la perspectiva del suministro” y anticipó que la demanda podría continuar superando la capacidad de producción más allá de 2030.
Kim Jaejune, responsable de memoria en Samsung, advirtió también de una escasez significativa al menos hasta 2027. La compañía ha confirmado que parte de sus clientes tienen aseguradas asignaciones de suministro hasta el próximo año, una estrategia que también impacta en la disponibilidad del producto en el mercado global.
Por su parte, Micron amplía su capacidad, aunque el mercado no espera que nuevas fábricas supongan un cambio urgente en la oferta. El despliegue de capacidad relevante se concentraría a partir de 2027–2029. Una fábrica requiere años de obras, instalación de equipos, validación de procesos, pruebas de rendimiento, certificación por clientes y aumento gradual de producción para influir en el mercado.
La principal solución al asunto es un aumento de la capacidad productiva. TrendForce estima que las nuevas fábricas y las migraciones de proceso podrían aumentar la oferta de DRAM medida en bits alrededor de un 24 por ciento en 2027. Sin embargo, la consultora advierte que el alivio podría ser limitado por la creciente proporción de capacidad destinada a HBM.
Por otra parte, de surgir avances de fabricación que aumenten los bits por oblea, mejoren los rendimientos o aceleren la producción, podría añadir oferta sin depender exclusivamente de nuevas fábricas.
Una caída de ventas de ordenadores, celulares y consolas disminuiría la presión sobre memoria DRAM y NAND, para alivio del mercado. Menos probable es que la demanda de la IA se desacelere y las producciones se reorienten hacia dispositivos de electrónica de consumo, como los mencionados anteriormente.
Al estar comprometidos lotes de futuras producciones mediante acuerdos plurianuales, existe una menor disponibilidad para el consumo de la industria electrónica y, a la par, disminuye la capacidad de responder a los picos de demanda del sector. La concentración del mercado en tres empresas implica que cualquier cambio de dirección repercuta en la disponibilidad y precios de la memoria.
Algunas proyecciones sitúan el inicio de una mejora gradual entre finales de 2027 y 2028, mientras que un equilibrio más estable podría tardar hasta 2029. Sin embargo, estas estimaciones dependen de la evolución de la demanda de IA, la expansión de la capacidad productiva y la situación geopolítica.
Las consecuencias podrían extenderse por años. Según Ranjit Atwal, analista de Gartner, “esperamos que el segmento de computadores personales de gama baja, por debajo de los 500 dólares, desaparezca para 2028”. Mientras tanto, la IA promete dispositivos más potentes, pero su crecimiento podría encarecer aún más los componentes necesarios para fabricarlos.